פייבוקס מעלה את תקרת היתרה ל-50,000 ש"ח, אבל מפחיתה את הריבית: מה זה אומר לעצמאים?
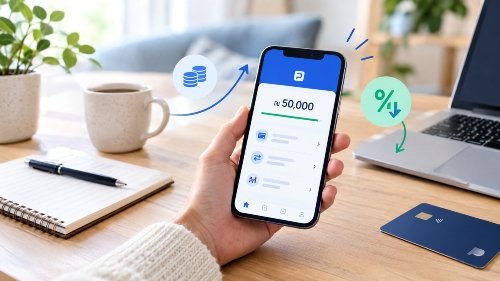
החל מ-1 בנובמבר 2026, משתמשי פייבוקס יוכלו להחזיק באפליקציה יתרה של עד 50,000 ש"ח, במקום 20,000 ש"ח כיום, בהתאם לעדכון שנשלח למשתמשים. במקביל, הריבית למי שעומדים בתנאי השימוש בכרטיס פייבוקס תרד מ-6% ל-4%, בעוד הריבית הבסיסית תישאר 1%.
עבור עצמאים, פרילנסרים ובעלי עסקים קטנים שעובדים מהבית ומקבלים תשלומים באמצעות האפליקציה, מדובר בשינוי שיש לו משמעות לניהול תזרים המזומנים. אבל חשוב להבחין בין שלוש מגבלות שונות: כמה כסף אפשר להחזיק באפליקציה, על איזה סכום אפשר לקבל ריבית וכמה כסף אפשר לקבל מלקוחות במהלך השנה.
תקרת היתרה עולה ל-50,000 ש"ח
השינוי הראשון הוא הגדלת תקרת היתרה באפליקציה מ-20,000 ל-50,000 ש"ח. המשמעות היא שאפשר יהיה להשאיר בפייבוקס סכום גבוה יותר בלי למשוך אותו מיד לחשבון הבנק.
עבור עצמאי שמקבל כמה תשלומים גדולים מלקוחות בפרק זמן קצר, מדובר בגמישות נוספת. במקום להעביר כסף החוצה רק מפני שהיתרה מתקרבת לתקרה, אפשר יהיה להשאיר באפליקציה סכום גדול יותר ולהשתמש בו בהמשך לתשלומים ולהוצאות.
עם זאת, חשוב לזכור שהגדלת תקרת היתרה אינה מבטלת את מגבלות הקבלה השנתיות של פייבוקס. היא גם אינה משנה את החובה לנהל את הכנסות העסק, לתעד אותן ולהנפיק מסמכים חשבונאיים בהתאם להוראות החלות על העסק.

תקרת יתרת פייבקוס מול תקרת הקבלה: כמה כסף אפשר לקבל מלקוחות?
זהו ההבדל החשוב ביותר עבור מי שמשתמש בפייבוקס לצורך גביית תשלומים על שירותים ומוצרים.
לפי המידע הרשמי של פייבוקס, מגבלת הקבלה השנתית משתנה בהתאם למסלול:
- PayBox Basic: אפשר לקבל עד 50,000 ש"ח בשנה.
- PayBox Plus: אפשר לקבל עד 100,000 ש"ח בשנה, ללא עמלות קבלה במסגרת המגבלה.
ההגדלה שעליה הודיעה החברה נוגעת לתקרת הכסף שאפשר להחזיק באפליקציה, ולא בהכרח לסכום הכולל שאפשר לקבל מלקוחות בשנה. לכן, גם לאחר השינוי, עצמאי שמגיע לתקרת הקבלה השנתית במסלול שלו יצטרך לבדוק את אפשרויות הפעולה העומדות לרשותו.
אפשר לקרוא פרטים נוספים על המסלולים ועל קבלת תשלומים לעסקים בכתבה שלנו על פייבוקס לעסקים.

ריבית בפייבוקס יורדת ל-4%, אבל התקרה שעליה היא מחושבת עולה
השינוי השני נוגע לריבית על היתרה. החל מ-1 בנובמבר, הריבית במסלול המזכה למחזיקי כרטיס פייבוקס תרד מ-6% ל-4%. במקביל, הסכום המרבי שעליו תחושב הריבית יעלה מ-20,000 ל-50,000 ש"ח.
מי שאינם עומדים בתנאים לקבלת הריבית הגבוהה יוכלו להמשיך לקבל ריבית בסיסית של 1%, בכפוף לתנאי התוכנית. גם במסלול זה תקרת הסכום המזכה בריבית תעלה ל-50,000 ש"ח.
המשמעות היא שהשינוי אינו בהכרח שלילי לכל המשתמשים. מי שמחזיקים יתרה קטנה יחסית עשויים לקבל פחות ריבית, ואילו מי שמחזיקים יתרה גדולה יותר עשויים ליהנות מהתקרה החדשה.
הטבלה הבאה מציגה המחשה של הריבית השנתית ברוטו, בהנחה שהיתרה נשארת קבועה לאורך השנה ושהמשתמש זכאי לריבית המוצגת:
| יתרה ממוצעת | לפני 1.11: ריבית 6%, עד 20,000 ש"ח | החל מ-1.11: ריבית 4%, עד 50,000 ש"ח |
| 10,000 ש"ח | 600 ש"ח | 400 ש"ח |
| 20,000 ש"ח | 1,200 ש"ח | 800 ש"ח |
| 30,000 ש"ח | 1,200 ש"ח | 1,200 ש"ח |
| 50,000 ש"ח | 1,200 ש"ח | 2,000 ש"ח |
לפי החישוב הזה, נקודת האיזון היא יתרה ממוצעת של 30,000 ש"ח: מתחתיה הריבית השנתית ברוטו תהיה נמוכה יותר, ומעליה היא עשויה להיות גבוהה יותר. בפועל, התשלום תלוי ביתרה המזכה לאורך התקופה, בעמידה בתנאי התוכנית ובניכוי המס הרלוונטי.
חשוב להדגיש: מדובר בחישוב המחשה ולא בהבטחה לתשואה. הריבית משולמת מדי חודש עבור החודש הקודם, בהתאם לתנאים, ומנוכה ממנה מס במקור.

איך מקבלים את הריבית הגבוהה?
כדי להיות זכאים לריבית של 4%, לא מספיק להחזיק כסף באפליקציה. לפי תנאי פייבוקס, יש להחזיק בכרטיס פייבוקס בתוקף, להצטרף לתוכנית הריבית ולעמוד בתנאים המזכים.
אחד התנאים המרכזיים הוא ביצוע עסקאות מזכות בכרטיס בסכום של לפחות 2,000 ש"ח בחודש. עסקאות מסוימות, כגון רכישות בבתי עסק ותשלומים מקוונים, עשויות להיחשב לצורך הסכום הזה. לעומת זאת, העברות כספים בין אנשים, טעינת היתרה ופעולות מוחרגות אחרות אינן נחשבות לעסקאות מזכות.
גם תקופת החישוב חשובה: לפי תנאי התוכנית, העסקאות נבדקות לפי מועד קליטתן, מה-2 בחודש ועד ה-1 בחודש הבא, ולא בהכרח לפי החודש הקלנדרי הרגיל.
לכן, אם אתם משתמשים בכרטיס ממילא לתשלום על תוכנות, שירותים דיגיטליים, ציוד למשרד הביתי או הוצאות שוטפות אחרות, ייתכן שתעמדו בתנאי הזכאות בלי לשנות את הרגלי ההוצאות. לא כדאי להגדיל הוצאות רק כדי לקבל את הריבית.
את התנאים המלאים אפשר לקרוא בכתבה שלנו על תנאי תוכנית הריבית של פייבוקס.

האם כדאי להשאיר 50,000 ש"ח בפייבוקס?
הגדלת התקרה יכולה לסייע בניהול תזרים המזומנים של עצמאים. למשל, אפשר להשאיר יתרה שמיועדת לתשלום מס הכנסה, ביטוח לאומי ומע"מ, במקום למשוך את כל התקבולים מיד לחשבון הבנק. אבל חשוב להפריד בין כסף שנראה זמין באפליקציה לבין כסף שבאמת אפשר להוציא. סכומים שמיועדים לתשלומי מס, לספקים ולהוצאות קרובות אינם רווח פנוי, גם אם הם עדיין נמצאים ביתרה.
לפני שמרכזים באפליקציה סכומים גבוהים, מומלץ לקרוא את תנאי השימוש המעודכנים ולבדוק כיצד הכספים מוחזקים ומהן ההגנות החלות עליהם. אין להתייחס לריבית לבדה כשיקול שמכריע היכן להחזיק את כספי העסק. כמובן שכדאי לשקול גם אפשרויות אחרות להשקעת הכספים או ל"חניה" שלהם. בצד החיובי, חיסכון בפייבוקס מציע כמה יתרונות ממשיים:
✅ נזילות מוחלטת: הכסף אינו נעול בפיקדון. הוא זמין לשימוש, למשיכה לחשבון הבנק או להעברה בכל רגע נתון ללא קנסות.
✅ פוטנציאל לריבית גבוהה (עד 6%): במסלול PayBox Plus, מי שמחזיק בכרטיס האשראי של האפליקציה ומבצע בו רכישות בסך של 2,000 ש"ח ומעלה בחודש, זכאי לריבית שנתית מוגברת של 6% (6.17% מתואמת).
✅ ריבית בסיסית ללא תנאי הוצאה: גם ללא הגעה לרף ההוצאות בכרטיס, מסלול הפלוס מעניק ריבית בסיסית של 1% בשנה על עצם החזקת היתרה.
✅ פטור מדמי כרטיס אשראי: כרטיס האשראי הדיגיטלי של פייבוקס (הנדרש לקבלת הריבית המוגברת) מוצע בחינם וללא דמי כרטיס.
✅ ניהול עצמאי ונוח: ניתן לחלק את החיסכון לתתי קופות דיגיטליות (Box אישי) ישירות מתוך האפליקציה כדי לעקוב אחר יעדי חיסכון שונים
בצד השלילי, חיסכון ב-Paybox כולל כמה חסרונות, או לפחות נקודות שהופכות אותו לאטרקטיבי פחות מתוכניות חיסכון אחרות:
❌ תקרת סכום נמוכה: הריבית (הן הבסיסית והן המוגברת) נצברת אך ורק על יתרה של עד 20,000 ש"ח. סכומים מעבר לתקרה זו אינם נושאים ריבית. [1, 2]
❌ התניית הוצאות קשיחה: כדי ליהנות מהריבית האטרקטיבית באמת (6%), מחויבים להוציא לפחות 2,000 ש"ח בחודש באמצעות כרטיס פייבוקס. עבור מי שאינו משתמש בכרטיס זה ככרטיס הראשי שלו, מדובר בחיסרון. [1]
❌ הגבלות על צבירת הריבית: הריבית נצברת רק על יתרות בחשבון האישי או ב-"Box אישי". כספים שנמצאים בקבוצות או בבוקסים משותפים (למשל, כסף שנאסף למתנה או לוועד בית) אינם זכאים לריבית. [1, 2]
❌ מגבלות הפקדה וטעינה: פייבוקס הגבילה משמעותית את האפשרות להזרים כספים ליתרה באמצעות כרטיסי אשראי חיצוניים (עד 1,000 ש"ח בלבד בחודש במסלול הבסיסי), מה שמקשה על העברת סכומים גדולים בבת אחת לטובת החיסכון, אלא אם משתמשים בטעינה ישירה מחשבון הבנק או צוברים כספים מהעברות של אנשים אחרים
חשוב לזכור שקבלת תשלום בפייבוקס אינה מחליפה את החובה להפיק חשבונית או קבלה, בהתאם לסוג העסקה ולמעמד העסק.
מה כדאי לבדוק לפני 1 בנובמבר?
לפני כניסת השינויים לתוקף, מומלץ לבדוק שלושה דברים:
❔ מסלול הקבלה שלכם: האם אתם במסלול Basic או Plus, וכמה כסף כבר קיבלתם מלקוחות במהלך השנה?
❔ היתרה והריבית: מהי היתרה הממוצעת שאתם מחזיקים, והאם אתם זכאים לריבית של 4% או לריבית הבסיסית של 1%?
❔ הוצאות הכרטיס: האם אתם ממילא מבצעים עסקאות מזכות בהיקף של 2,000 ש"ח בחודש, בלי להגדיל הוצאות רק בשביל הריבית?
השורה התחתונה היא שהשינוי בפייבוקס מעניק למשתמשים גמישות גדולה יותר בהחזקת כסף באפליקציה, אך אינו מבטל את תקרת הקבלה השנתית. במקביל, הריבית למי שעומדים בתנאי הזכאות יורדת מ-6% ל-4%, בעוד סכום היתרה שעליו ניתן לקבל ריבית עולה ל-50,000 ש"ח.
לעצמאים ולעובדים מהבית שמשתמשים בפייבוקס לגבייה מלקוחות, היתרון העיקרי הוא האפשרות להחזיק יתרה גדולה יותר בלי למשוך אותה מיד. הריבית יכולה להיות בונוס, אבל כדאי לבחור כיצד לנהל את כספי העסק לפי הצרכים התזרימיים, תנאי השירות וההוצאות בפועל – ולא לפי שיעור הריבית בלבד.
🏠 כלים ושירותים מומלצים לעבודה מהבית - הבחירות שלנו
💾 אחסון אתרים
💸 אתרי שיווק שותפים מרכזיים
- AliExpress - עמלות משתנות באתר שישראלים פשוט מתים עליו
- Amazon - פונה לקהל בינלאומי וגם לישראלים רבים
- TravelPayouts - הרשת המובילה לשיווק שותפים בתיירות
- ClickBank - תוכניות עם עמלות גבוהות במיוחד
🇮🇱 רשתות שיווק שותפים ישראליות
🧰 כלים מועילים לעבודה מהבית
🚀 כלים מועילים לקידום אתרים
- Semrush - פלטפורמת שיווק המאפשרת ניתוח SEO מקיף, מחקר מתחרים ועוד
- Ahrefs - מחקר מילות מפתח, ניתוח מתחרים ופרופילי קישורים
- Screaming Frog - תוכנה לאיתור ותיקון שגיאות טכניות באתר